SpaceXのAI事業の売上がStarlinkを超え黒字化。売上額を大きく上回る480億ドルを9か月で投資に回した2026年7〜9月期決算
SpaceXの7〜9月期決算は、売上高が前年同期の約2.6倍となり、AI事業が四半期で黒字化しました。Starshipの事業化と、売上を上回る480億ドルの投資の中身とあわせて解説します。
2026年10月20日、6月にNasdaqへ上場したSpaceXが、第3四半期(Q3、7〜9月)の決算を発表しました。売上高は145億7,500万ドルで、前年同期の約2.6倍です。営業利益は27億9,100万ドル、純利益は44億400万ドルでした。
なお、純利益には、本業以外の収益も含まれます。例えば、出資先のThe Boring Companyの評価益5億6,100万ドルは、現金の出入りを伴わない一時的な利益です。1〜9月の累計では、4億1,300万ドルの純損失です。
そのため本記事では、本業の稼ぎを示す営業利益を中心に見ていきます。
まず、今回の決算発表において、事業はSpace(ロケット・宇宙船)、Connectivity(Starlink)、SI(Super Intelligence:AIとX)の3部門で分けて事業の概況が説明されています。
宙畑では、これまでにもIPO申請書類で初公開された事業構造と、Starship Flight 14の技術的な意義を解説してきました。ぜひ以下の関連記事も合わせてご覧ください。
関連記事
SpaceX、Starlinkで営業利益44億ドルと判明。売上187億ドルを上回る投資でAI・Starshipを推進することをIPO申請書類で初公開
14回目の打上げでSpaceXのStarshipが初の地球周回軌道での自社衛星投入に成功。これまでの経緯と意義
今回の決算発表で宙畑編集部が注目した変化は2つです。
1つは、SI部門の四半期営業黒字化です。売上でもConnectivity部門を上回りました。もう1つは、Starshipが実用衛星を軌道へ運び、初めて収益につながる飛行を実施したことです。
また、その裏では、前回の決算レポートから継続して、AIの計算基盤を中心に、1〜9月で480億ドルを超える設備投資が進んでいました。
本記事では、3事業の現在地、Starshipの事業化、AIを中心とした巨額投資と次の仕込みの3つの視点で見ていきます。
(1)売上トップはSIに。利益の柱はStarlink、ロケットは小幅な赤字で着地
SI部門の黒字を支えるクラウド契約。ロケットは打上げの7割超が自社向け
2026年Q3の3事業の業績は次のとおりです(増減率は前年同期比)。
◆SI(AIとX):売上は75億6,000万ドルで約9倍に。前年同期の赤字から営業黒字に転じ、売上でConnectivity部門を上回っています。
◆Space(ロケット・宇宙船):売上は17億6,700万ドルで6%増。営業損益は前年同期の黒字から一転し、700万ドルの赤字となりました。
◆Connectivity(Starlink):売上は52億4,800万ドルで69%増。営業利益は23億6,700万ドルで、引き続き利益の柱となっています。
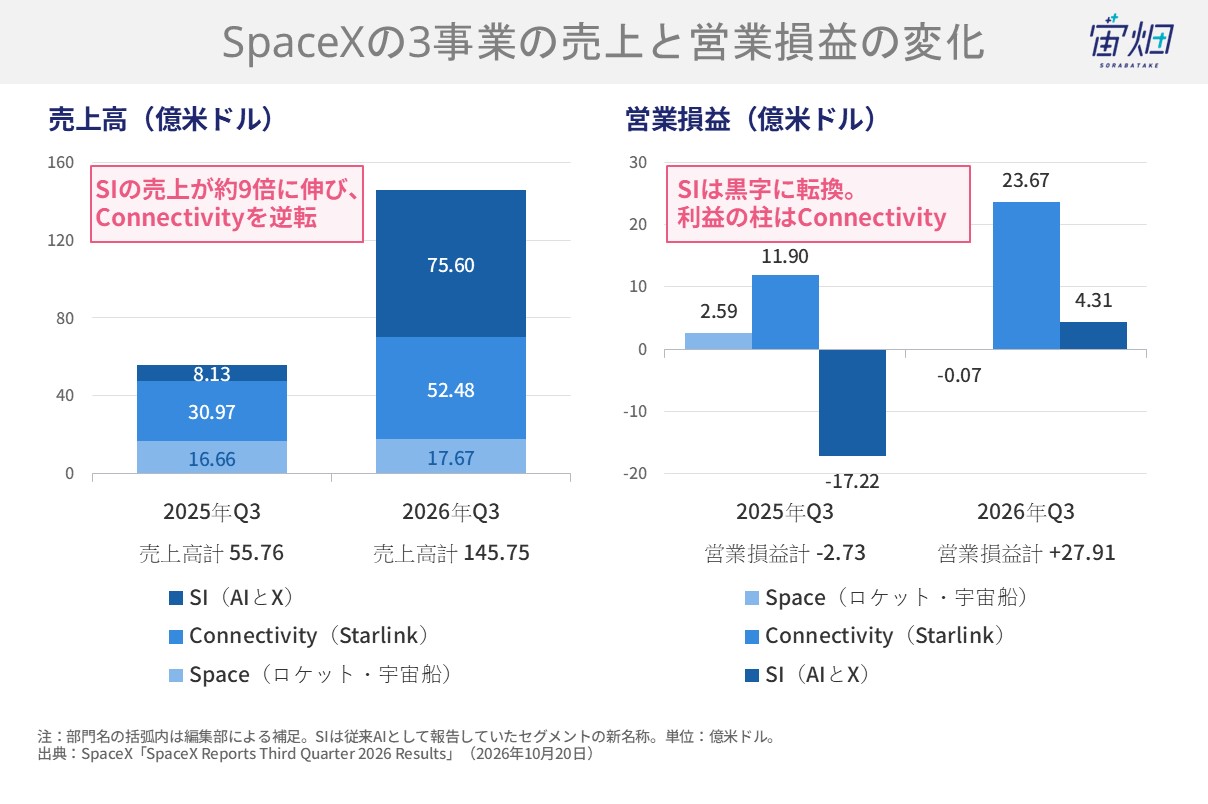
SI部門の売上急増の主因は、AIの計算基盤を貸し出すクラウドサービス契約の稼働です。8月に買収したAIプログラミング支援ツールのCursorも寄与しました。クラウドサービスや、AIアシスタントのGrok、Cursor、Xの有料サービスを合わせた区分が、売上の9割超を占めます。前年同期に売上の中心だった広告は、1割未満になりました。
一方、売上75億6,000万ドルに対してSIの営業利益が4億3,100万ドルにとどまるのは、現金支出を伴わない費用が大きいためです。大きいのは、減価償却費24億7,300万ドルと、Cursor買収に伴う株式報酬12億1,700万ドルです。これらを含む非現金費用などを除いた調整後EBITDAは、49億5,300万ドルにまで上ります。
宙畑メモ:EBITDA/調整後EBITDAとは
利払い前・税引き前・減価償却費等控除前利益の略称。SpaceXのように設備投資が重く減価償却費が大きい企業で、本業の収益力を測る指標として使われます。調整後EBITDAは、EBITDAからさらに株式報酬費用などの非現金項目や一時的費用を除外した指標です。テック企業では従業員への株式報酬が大きな費用となるため、これを除いた数値で本業の収益力を示すことが一般的です。
減価償却費は、設備の購入額を数年に分けて費用にしたもので、計算基盤への巨額投資が大部分を占めます。
設備は稼働を始めてから減価償却が始まるため、現在の投資も今後の費用として順次反映されます。営業利益が伸びるかは、第3章で紹介する投資の回収にかかっています。
Space部門は、Starship開発の研究開発費が増え、前年同期の黒字から小幅な赤字になりました。打上げ回数は前年同期より減りましたが、顧客向けの打ち上げ収入は増えています。
打上げ回数回数と売上が連動しないのは、打上げの多くがStarlink衛星の投入など、売上に計上されない自社向けの打上げだからです。
IPO申請書類では、Falcon 9とFalcon Heavyの2023年から2025年の打ち上げ増加69回のうち、59回が自社向けでした。2026年1〜9月もFalcon系の110回のうち約74%が自社向けです。
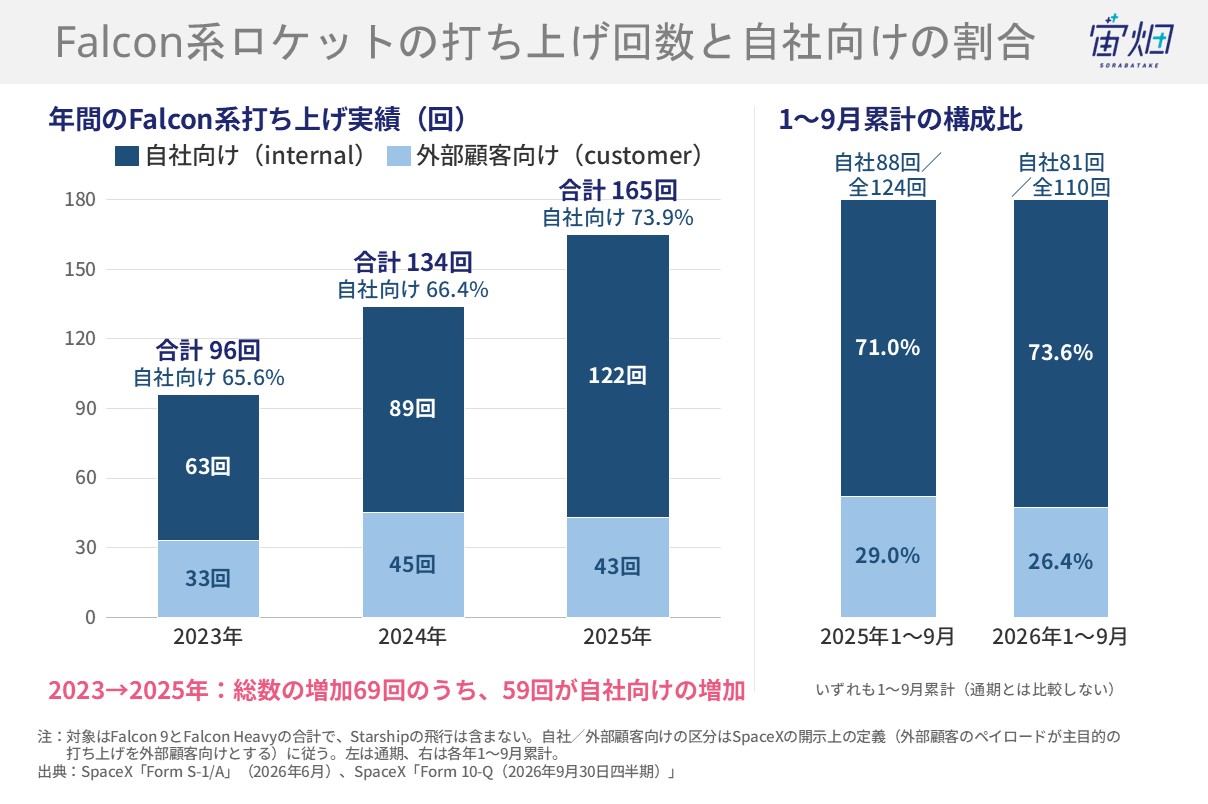
顧客向けの受注も積み上がっています。Q3には、NASAのISS(国際宇宙ステーション)向け有人輸送3回と、米国の安全保障打ち上げ18回を契約しました。NASAの有人月探査計画の一環である「アルテミスIII」向けには、Starlinkによる通信の契約も結んでいます。
Starlinkは法人・政府向けが91%増。航空機3,800機超、携帯電話にも広がる
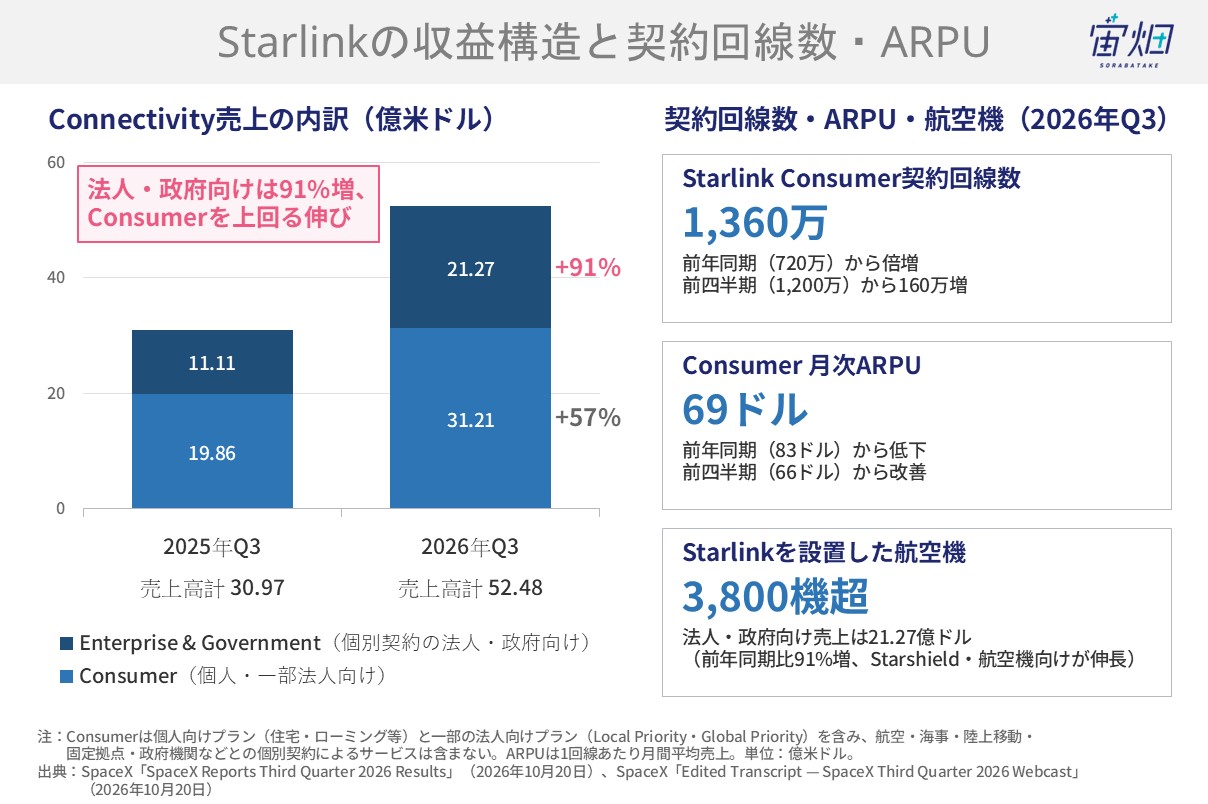
Starlinkの売上は、Consumerと法人・政府向けの2つに分けて開示されています。Consumerには個人向けと一部の法人向けプランが含まれ、航空機向けなど個別契約の法人・政府向けは含まれません。
9月末のConsumer契約回線数は1,360万で、前年同期の720万からほぼ倍増しました。一方で、海外展開や低価格プランの追加で、1回線あたりの月間売上(ARPU)は83ドルから69ドルに下がっています。
法人・政府向けの売上は21億2,700万ドルで、前年同期比91%増です。米国政府向けのStarshieldと、航空機向けの伸びが寄与しました。StarshieldはStarlinkの技術を政府機関向けに提供する事業で、安全保障分野の通信や地球観測などを担います。
Starlinkを設置した航空機は、9月末時点で3,800機を超えました。契約済みの機体は約1万2,000機で、SpaceXによれば対象となる航空機のほぼ4分の1です。需要に応えるため、航空機向け端末の生産ペースを年初から4倍に引き上げ、年末までにさらに倍増させる見込みとなっています。
SpaceXは、航空会社の声として、Starlinkが乗客に選ばれる大きな理由になっていることを紹介しました。搭載便は搭乗率が高い傾向にあり、機内で動画配信サービスを利用できるほどのインターネットにつながることは当然の条件になりつつあるとしています。
法人・政府向けと並んで注目したいのが、携帯電話と直接つながるStarlink Mobileです。9月末の月間利用者は2,200万人を超えました。10月8日には、建物の中にも届きやすい低い周波数帯を確保するため、米国全土の800MHz帯の免許取得契約も結びました。取引の完了は2027年前半の見込みです。
次世代の「Mobile V2」衛星は、2027年からStarshipで本格的に打ち上げる計画です。
関連記事
宇宙と地上を1つのネットワークに。次世代衛星1万5,000機の認可に続き、SpaceXはなぜ全米の「地上の周波数」を買うのか【宇宙ビジネスニュース】
SpaceXが世界中にインターネットを届けるStarlink(スターリンク)とは!? 通信速度や市場規模まで徹底解説
(2)Starshipは試験から実用へ。衛星投入・外部受注・両段回収の現在地
次世代Starlink衛星26機でFalcon 9約10回分の容量。目標は20倍超
1章で見た自社向け打ち上げの一部を、Starshipが担い始めました。9月28日のFlight 14で、次世代のStarlink衛星『V3』を26機、地球周回軌道へ投入しています。飛行の経緯とV3の特徴は、以下の記事をご覧ください。
関連記事
14回目の打上げでSpaceXのStarshipが初の地球周回軌道での自社衛星投入に成功。これまでの経緯と意義
SpaceXはこの飛行を、自社のStarlink衛星を運んで通信収益につなげる初のミッションと位置付けています。
V3は1機あたりの通信容量が現行衛星の10倍超で、Falcon 9では展開できない大きさのためStarshipが投入を担います。今回の26機で、Falcon 9のStarlink打ち上げ約10回分の容量を追加できました。搭載量は満載の半分程度で、今後は1回で20倍超を目指します。
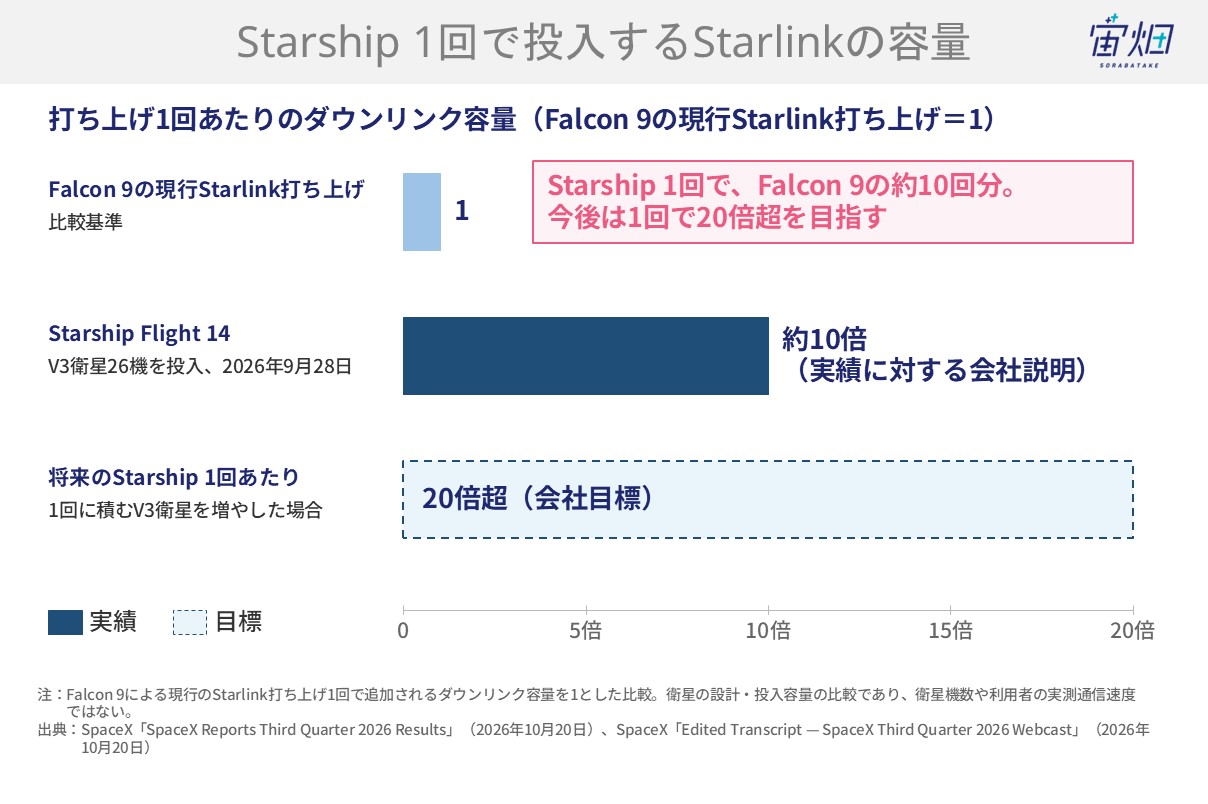
利用者が通信品質の向上を実感するにはV3が数百機必要で、SpaceXは2027年半ばには達成できると見ています。
Starshipに外部の商業契約。月面への荷物輸送と微小重力研究のミッション3件
Starshipの飛行はこれまで自社向けのみで、外部顧客の打ち上げ売上はまだありませんが、Q3にも新規受注がありました。その1つが、Starshipで月面へ荷物(ペイロード)を運ぶ契約です。
また、Starshipで「Starfall」を運ぶ商業ミッションも、3件受注しました。Starfallは、微小重力環境での研究向けのカプセルです。SpaceXは、がんや糖尿病などの研究に向け、比較的低コストで定期的に利用できるとしています。
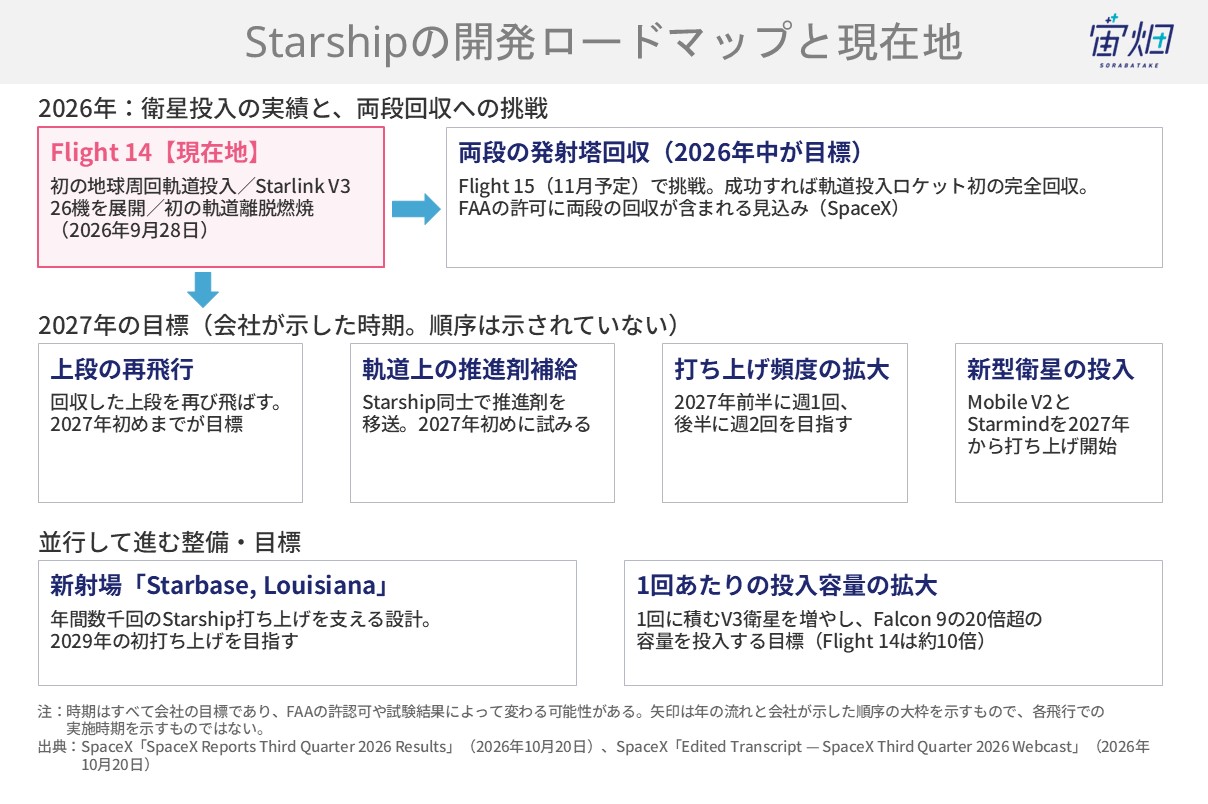
Flight 15で両段回収に挑戦。2027年後半には週2回の打ち上げを目指す
次のFlight 15では、1段目のSuper Heavyと上段(2段目)の両方を発射塔で回収することに挑みます。Super Heavyの回収は実証済みで、上段の回収が新しい挑戦です。SpaceXによれば、成功すれば軌道投入ロケットとして初の完全回収になります。
SpaceXは、FAA(米連邦航空局)によるFlight 15の許可に、両段の帰還と回収が含まれる見込みだとしています。
会社が示した今後の目標は次のとおりです。
◆上段の再飛行:2027年初めまで
◆軌道上での推進剤補給:2027年初めに試みる計画
◆打ち上げ頻度:2027年前半に週1回、後半に週2回を目指す
◆新射場「Starbase, Louisiana」(ルイジアナ州):2029年の初打ち上げが目標
(3)AIに9か月で約400億ドルを投資。地上の計算基盤から宇宙データセンターまで
IPO資金が支える巨額投資。新規の計算設備は1年未満で回収と説明
SI部門の成長がさらに期待されるのが、巨額の設備投資です。
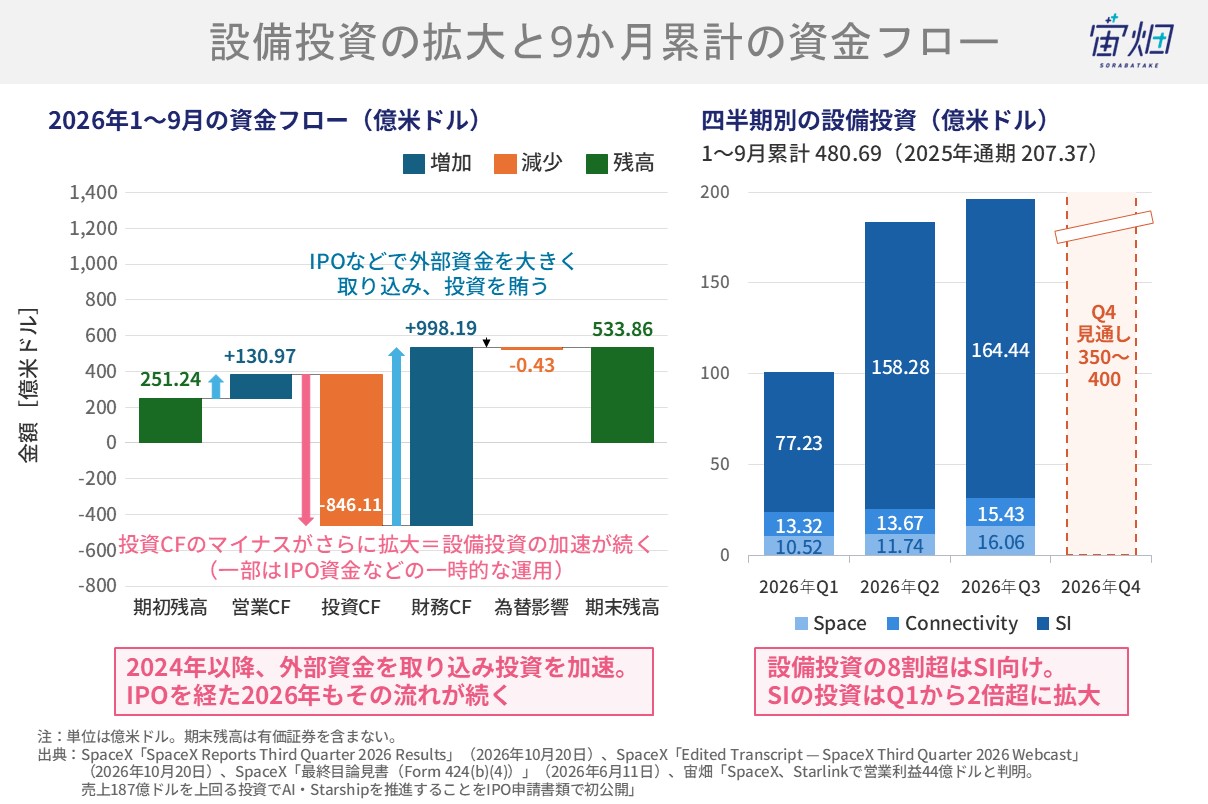
全社の設備投資は1〜9月で480億6,900万ドルと、2025年通期の207億3,700万ドルの2倍を超えました。同期間の売上高270億8,300万ドルも大きく上回ります。
Q3だけで195億9,300万ドルを投じ、Q4はさらに350億〜400億ドルを計画しています。
1〜9月の設備投資のうち約83%にあたる399億9,500万ドルがSIで、投資の中心はデータセンターの計算基盤です。
公称計算設備容量は9月末の1.7GWから年末に2.5〜3GWへ、2027年中にはそこからさらに10GWの追加を目指します。
宙畑メモ:公称計算設備容量(nameplate compute)とは
SpaceXがAI計算基盤の規模を示す指標です。設置済みGPUの台数とGPUごとの電力容量をもとに算出し、GW(ギガワット)で表します。実際の消費電力や稼働率を示すものではなく、冷却設備などの付帯設備分も含みません。
SIを含む全社の投資は、本業で得た現金(営業キャッシュフロー、以下営業CF)だけでは賄えていません。1〜9月の営業CFは130億9,700万ドルで、設備投資を大きく下回ります。
この差を埋めているのが、株式の発行や借り入れなどによる資金(財務CF)998億1,900万ドルです。このうち856億7,500万ドルが、IPOで得た資金(手取額)です。
では、この投資はどう回収するのでしょうか。
SpaceXは、計算資源を自社のAI開発と外部への貸し出しにおおむね半分ずつ振り向け、配分は需要に応じて変える方針です。現在の価格水準なら、新規の計算設備への投資は1年未満で回収できると説明しています。
SpaceXは2027年Q1の全社の売上高を、Q3の2倍超の330億〜370億ドルと予想しています。AI計算基盤の契約の見通しが明確になったためです。
9月末の受注残高は3事業の合計で629億5,900万ドルあり、約67%を1年以内に売上計上する見込みです。ただし、Q3の全社売上の34.5%はSI部門の顧客1社によるものとのこと。
なお、SIのクラウドサービス契約は通常3年ですが、双方が90日前の通知で解約できる条件です。契約額が将来の売上として必ず実現するわけではありません。
ロケットの鋳造技術を電力確保に。3事業がつながるSpaceXの垂直統合モデル
SpaceXによれば、計算基盤の拡大を制約するのは、半導体よりも電力・冷却・電気設備です。
そこでSpaceXは、ロケットエンジン向けに培った鋳造技術を発電用タービンに応用しています。タービンの羽根にあたる動翼・静翼を自社で鋳造し、調達期間を短縮する狙いです。ロケットの製造技術を、データセンターの電力確保につなげる、垂直統合の好例といえます。
垂直統合の動きは、電力以外にも広がっています。半導体では、Teslaと組む製造施設「TERAFAB」でAI向け半導体の自社量産を計画しています。試験チップの動作は2027年半ば、量産開始は2028年Q3を目指します。Teslaとの関係では、両社が経営統合の可能性を検討する特別委員会を設置しましたが、現時点では条件の合意には至っていません。
関連記事
SpaceX、宇宙向けAIチップを自社製造へ。Tesla・xAIと1テラワット規模の「TERAFAB」発表【宇宙ビジネスニュース】
衛星では、宇宙データセンター用のAI衛星「Starmind」の打ち上げを2027年から始める目標です。公式ページによれば、宇宙で集めた太陽光を、地上向けのAI計算に使う構想です。生産拠点にはテキサス州BastropのStarlink工場を充て、Starlinkの量産技術をAI衛星にも活用します。
関連記事
イーロン・マスク氏の大きな構想がさらに明らかに。SpaceX、100万機の衛星で「宇宙データセンター」、AI企業買収で宇宙×AI統合へ【宇宙ビジネスニュース】
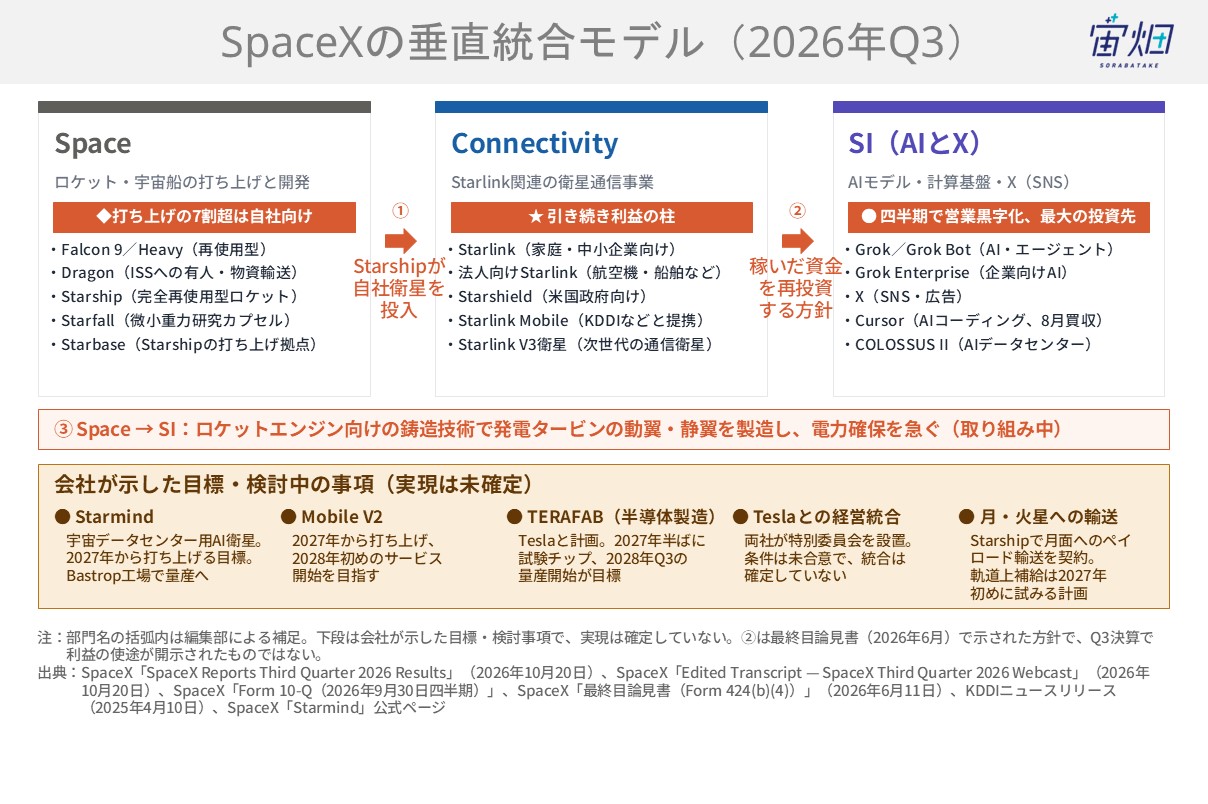
IPO申請時は、Starlinkの黒字が他事業の投資を支える構図でした。今回の決算では、SIが四半期で黒字化し、StarshipがStarlinkの衛星を運びました。ロケットの鋳造技術も発電設備に生かされ始め、3事業がつながり合う形に近づいています。
今後の決算では、次の3点に注目したいところです。1つ目は、SIの黒字が続き、投資が収益に結び付くかです。2つ目は、Starshipの両段回収や軌道上補給が計画どおり進むかどうかです。3つ目は、新型衛星V3とMobile V2による容量拡大が収益に表れるかです。
SpaceXは、Starlinkの収益やIPO資金でAI基盤を築き、次はそれを宇宙へも広げようとしています。携帯電話と衛星の直接通信や機内のネット接続など、その事業はすでに身近です。この循環が、私たちの暮らしをより便利にしていくことが期待されます。
参考
SpaceX:SpaceX Reports Third Quarter 2026 Results(決算リリース、2026年10月20日)
SpaceX:Edited Transcript — SpaceX Third Quarter 2026 Webcast(決算説明会、2026年10月20日)
SpaceX:Form 10-Q(四半期報告書、2026年9月30日終了の四半期)
SpaceX:Form 424(b)(4)(最終目論見書、2026年6月11日)